
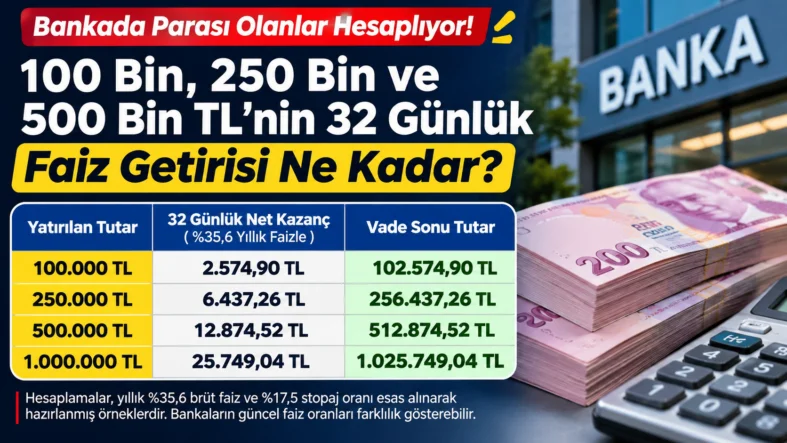
Bankada Parası Olanlar Hesaplıyor! 100 Bin, 250 Bin ve 500 Bin TL’nin 32 Günlük Faiz Getirisi Ne Kadar?
Bankalarda birikimlerini değerlendirmek isteyen vatandaşlar, 2026 yılının son aylarına yaklaşılırken vadeli mevduat hesaplarının ne kadar kazandırdığını araştırıyor. Özellikle 100 bin TL, 250 bin TL, 500 bin TL ve 1 milyon TL birikimi bulunanlar için 32 günlük faiz getirisi merak konusu oldu. Türkiye Cumhuriyet Merkez Bankasının açıkladığı veriler, mevduat faizlerinde son dönemde yaşanan değişimi ortaya koyarken stopaj kesintisi sonrası elde edilen net kazanç da önem taşıyor. Peki, bankaya yatırılan para 32 günde ne kadar faiz getiriyor? İşte örnek hesaplamalar ve dikkat edilmesi gereken ayrıntılar.
2026 Mevduat Faizlerinde Son Durum Ne?
Türkiye’de birikimlerini değerlendirmek isteyen vatandaşların tercih ettiği finansal araçlardan biri olan vadeli mevduat hesapları, faiz oranlarındaki değişim nedeniyle yakından takip ediliyor.
Bankalar, müşterilerine belirli bir süre boyunca hesaplarında tuttukları Türk lirası birikimleri karşılığında faiz getirisi sunuyor. Ancak bu getiri bankadan bankaya, yatırılan para miktarına ve seçilen vade süresine göre değişebiliyor.
Türkiye Cumhuriyet Merkez Bankasının Kasım 2026’da yayımladığı Enflasyon Raporu’na göre, 30 Ekim 2026 itibarıyla Türk lirası mevduat faiz oranı yüzde 35,6 seviyesinde gerçekleşti.
Bu oran, bankaların bütün müşterilerine sunduğu sabit bir faiz oranı anlamına gelmiyor. Bankaların güncel teklifleri, müşteri koşulları ve kampanyalar doğrultusunda farklılaşabiliyor.
100 Bin TL’nin 32 Günlük Faizi Ne Kadar?
Vadeli mevduat hesaplarında en çok araştırılan tutarlardan biri 100 bin TL olarak öne çıkıyor.
100 bin TL birikimin 32 gün vadeyle değerlendirildiğini ve yıllık brüt faiz oranının yüzde 35,6 olduğunu varsayalım.
Bu durumda örnek hesaplama şu şekilde gerçekleşiyor:
- Ana para: 100.000 TL
- Yıllık brüt faiz oranı: %35,6
- Vade süresi: 32 gün
- Brüt faiz getirisi: 3.121,10 TL
- Stopaj kesintisi (%17,5): 546,19 TL
- Net faiz getirisi: 2.574,90 TL
Böylece 100 bin TL birikim, belirtilen varsayımlar altında 32 gün sonunda yaklaşık 102.574,90 TL’ye ulaşıyor.
Gerçek kazanç, bankanın sunduğu faiz oranına ve hesap koşullarına bağlı olarak farklılık gösterebiliyor.
250 Bin TL’nin 32 Günlük Faiz Getirisi
Birikimini vadeli mevduat hesabında değerlendirmek isteyenlerin araştırdığı bir diğer tutar ise 250 bin TL.
Yıllık yüzde 35,6 brüt faiz oranı ve 32 günlük vade esas alındığında 250 bin TL’nin brüt faiz getirisi yaklaşık 7.802,74 TL oluyor.
Yüzde 17,5 stopaj kesintisinin ardından elde edilen net kazanç ise yaklaşık 6.437,26 TL olarak hesaplanıyor.
Bu örnekte 250 bin TL’lik ana para, vade sonunda yaklaşık 256.437,26 TL’ye ulaşıyor.
500 Bin TL’nin Aylık Faizi Ne Kadar?
500 bin TL birikimi bulunan vatandaşlar da bankaların sunduğu vadeli mevduat faiz oranlarını yakından takip ediyor.
Yıllık yüzde 35,6 faiz oranıyla yapılan 32 günlük örnek hesaplamada:
- Ana para: 500.000 TL
- Brüt faiz getirisi: 15.605,48 TL
- Stopaj kesintisi: 2.730,96 TL
- Net faiz getirisi: 12.874,52 TL
- Vade sonu toplam tutar: 512.874,52 TL
Bu tutarlar örnek hesaplamaya dayanıyor. Bazı bankaların sunduğu hoş geldin faizleri veya özel müşteri kampanyaları farklı sonuçlar oluşturabiliyor.
1 Milyon TL’nin 32 Günlük Faiz Getirisi Ne Kadar?
Vadeli mevduat hesaplarında yüksek tutarlı birikimlerin getirisi de araştırılan konular arasında yer alıyor.
1 milyon TL’nin yıllık yüzde 35,6 brüt faiz oranıyla 32 gün vadeye bağlanması durumunda yaklaşık 31.210,96 TL brüt faiz oluşuyor.
Yüzde 17,5 stopaj kesintisi sonrasında net kazanç yaklaşık 25.749,04 TL seviyesinde gerçekleşiyor.
Böylece vade sonundaki toplam tutar yaklaşık 1.025.749,04 TL oluyor.
32 Günlük Mevduat Faizi Hesaplama Tablosu
Aşağıdaki tabloda yıllık yüzde 35,6 brüt faiz oranı ve yüzde 17,5 stopaj kesintisi esas alınarak hazırlanan örnek kazançlar yer alıyor.
| Ana para | 32 günlük net kazanç |
| 50.000 TL | 1.287,45 TL |
| 100.000 TL | 2.574,90 TL |
| 150.000 TL | 3.862,36 TL |
| 200.000 TL | 5.149,81 TL |
| 250.000 TL | 6.437,26 TL |
| 300.000 TL | 7.724,71 TL |
| 500.000 TL | 12.874,52 TL |
| 750.000 TL | 19.311,78 TL |
| 1.000.000 TL | 25.749,04 TL |
Önemli: Tablodaki rakamlar herhangi bir bankanın kesin faiz teklifi değildir. Örnek hesaplamalar, 365 günlük yıl esas alınarak hazırlanmıştır.
Vadeli Mevduat Faizi Nasıl Hesaplanır?
Vadeli mevduat hesabından elde edilecek faiz kazancı, ana para, yıllık faiz oranı ve vade süresi üzerinden hesaplanıyor.
Standart basit faiz hesaplamasında kullanılan formül şu şekilde:
Brüt faiz = Ana para × Yıllık faiz oranı × Gün sayısı / 365
Burada faiz oranı yüzde yerine ondalık değer olarak kullanılıyor. Örneğin yüzde 35,6 için 0,356 değeri esas alınıyor.
Brüt faiz hesaplandıktan sonra ilgili stopaj kesintisi düşülerek net kazanç bulunuyor.
Bununla birlikte bazı bankalar günlük faiz işleyen hesaplar, esnek vadeli ürünler veya belirli bir bakiyeyi faiz dışında tutan kampanyalar sunabiliyor.
Bu nedenle hesap açmadan önce faiz işletilecek gerçek tutarın öğrenilmesi gerekiyor.
2026 Mevduat Faizi Stopaj Kesintisi Ne Kadar?
Vadeli mevduat hesaplarından elde edilen faiz gelirlerinde vergi kesintisi uygulanıyor.
2026 yılında geçerli düzenlemeye göre Türk lirası mevduat hesaplarında genel stopaj oranları vade süresine bağlı olarak değişiyor.
- Vadesiz ve 6 aya kadar vadeli hesaplarda: %17,5
- 6 aydan uzun, 1 yıla kadar vadeli hesaplarda: %15
- 1 yıldan uzun vadeli hesaplarda: %10
Bu oranlar, ilgili düzenleme kapsamında 31 Aralık 2026 tarihine kadar açılan veya vadesi yenilenen hesaplar için geçerli.
Dolayısıyla bankanın açıkladığı brüt faiz getirisiyle müşterinin hesabına geçecek net kazanç aynı olmayabiliyor.
32 Günlük Vadeli Mevduat mı, Günlük Faiz Hesabı mı?
Birikimlerini değerlendirmek isteyen vatandaşlar, 32 günlük vadeli mevduat hesapları ile günlük faiz işleyen hesaplar arasında karşılaştırma yapıyor.
32 günlük klasik vadeli mevduat hesabında, vade boyunca uygulanacak faiz oranı genellikle hesap açılışında belirleniyor.
Günlük faiz işleyen hesaplarda ise ürünün koşullarına göre para çekme ve yatırma konusunda daha fazla esneklik sunulabiliyor.
Ancak günlük faiz hesaplarında bankalar, belirli bir bakiyeye faiz işletmeyebiliyor veya kampanya oranlarını değiştirebiliyor.
Bu nedenle yalnızca ilan edilen faiz oranına değil, vade sonunda elde edilecek net tutara da bakılması gerekiyor.
Bankaların Mevduat Faiz Oranları Neden Farklı?
Bankaların sunduğu mevduat faizleri birçok faktöre bağlı olarak değişebiliyor.
Merkez Bankasının para politikası kararları, bankaların fonlama ihtiyaçları, piyasa koşulları ve müşteri kazanma stratejileri faiz tekliflerinde etkili olabiliyor.
Özellikle yeni müşterilere yönelik kampanyalarla mevcut müşterilere sunulan oranlar arasında fark bulunabiliyor.
Bazı bankalar belirli tutarın üzerindeki birikimlere özel faiz oranları sunarken bazıları da yalnızca mobil bankacılık üzerinden açılan hesaplara yönelik kampanyalar düzenleyebiliyor.
Vadeli Mevduat Hesabı Açarken Nelere Dikkat Edilmeli?
Vadeli mevduat hesabı açmadan önce yalnızca yüksek faiz oranına odaklanmak yeterli olmayabiliyor.
Hesabın vadesinden önce kapatılması durumunda faiz kaybı yaşanıp yaşanmayacağı, kampanyanın hangi müşteriler için geçerli olduğu ve vade sonunda hangi oranın uygulanacağı kontrol edilmeli.
Ayrıca mevduatın Tasarruf Mevduatı Sigorta Fonu güvencesi kapsamında olup olmadığı ve geçerli sigorta limitleri de değerlendirilmesi gereken konular arasında bulunuyor.
Bir diğer önemli unsur ise enflasyon. Vadeli mevduat hesabından nominal olarak faiz kazancı elde edilmesi, birikimin satın alma gücünün aynı oranda arttığı anlamına gelmiyor.
Bu nedenle net faiz getirisi ile aynı dönemdeki fiyat artışlarının birlikte değerlendirilmesi önem taşıyor.
Mevduat Faizi Hakkında Sık Sorulan Sorular
100 bin TL’nin 32 günlük faizi ne kadar?
Yıllık yüzde 35,6 brüt faiz ve yüzde 17,5 stopaj varsayımıyla 100 bin TL’nin 32 günlük net getirisi yaklaşık 2.574,90 TL olarak hesaplanıyor.
500 bin TL bankaya yatırılırsa aylık ne kadar kazandırır?
Aynı oranlar esas alındığında 500 bin TL’nin 32 günlük net faiz getirisi yaklaşık 12.874,52 TL oluyor.
1 milyon TL’nin 32 günlük faizi ne kadar?
Yıllık yüzde 35,6 brüt faiz oranıyla yapılan hesaplamada 1 milyon TL’nin 32 günlük net getirisi yaklaşık 25.749,04 TL seviyesinde gerçekleşiyor.
Mevduat faizi her ay aynı mı?
Hayır. Bankaların yeni açılan veya yenilenen hesaplar için sunduğu faiz oranları değişebiliyor. Bu nedenle her vade yenilemesinde güncel teklifin kontrol edilmesi gerekiyor.
Vadeli mevduat hesabından erken para çekilirse ne olur?
Klasik vadeli mevduat hesaplarında vade dolmadan para çekilmesi, faiz kazancının kaybedilmesine neden olabiliyor. Uygulama bankanın ürün koşullarına göre değişebiliyor.
Mevduat faizinden vergi kesiliyor mu?
Evet. Türk lirası mevduat faiz gelirlerinden, hesabın vadesine ve geçerli mevzuata göre stopaj kesintisi yapılıyor.
Bankada Birikimi Olanlar Güncel Oranları Takip Ediyor
2026 yılının son döneminde vadeli mevduat hesapları, birikimlerini Türk lirası cinsinden değerlendirmek isteyen vatandaşların gündeminde yer almaya devam ediyor.
100 bin TL’den 1 milyon TL’ye kadar farklı tutarlar için yapılan hesaplamalar, faiz oranındaki küçük değişimlerin bile net kazanç üzerinde etkili olabildiğini gösteriyor.
Bu nedenle mevduat hesabı açmadan önce bankaların güncel faiz tekliflerinin, stopaj oranlarının ve vade koşullarının karşılaştırılması önem taşıyor.
Bilgilendirme: Hesaplamalar 16 Kasım 2026 itibarıyla hazırlanmış örneklerdir. Bankaların kesin tekliflerini veya gelecekteki getirileri göstermez. İçerik yatırım tavsiyesi niteliğinde değildir.